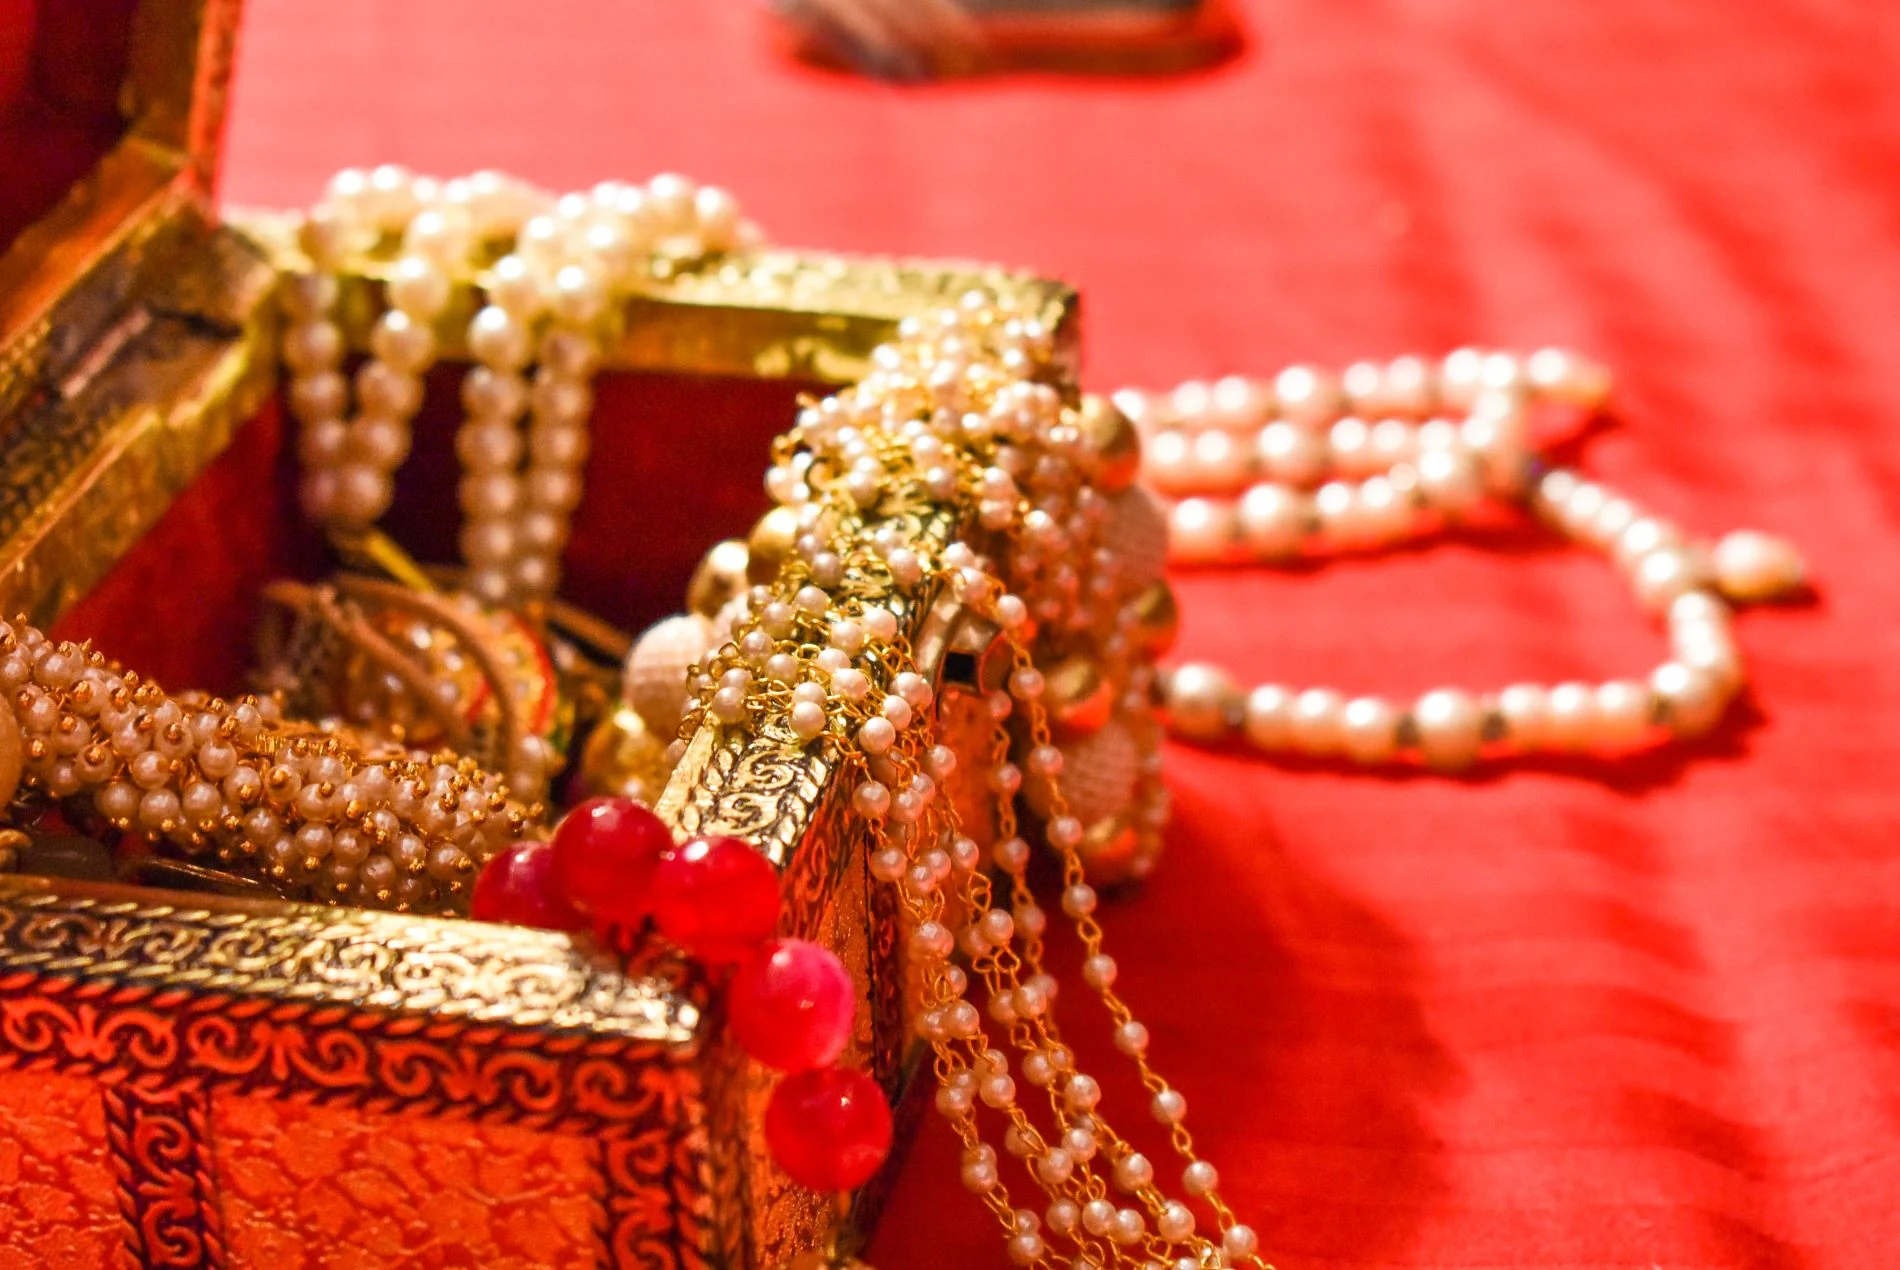
Η πώληση κοσμημάτων που κληρονόμησε κάποιος από τη μητέρα του, ενός πολύτιμου ρολογιού που του χάρισε ο πατέρας του ή ενός πίνακα ζωγραφικής που ανήκε στους παππούδες του, μπορεί να προκαλέσει φορολογικές περιπέτειες.
Υπό προϋποθέσεις, η εφορία μπορεί να χαρακτηρίσει τις πωλήσεις κοσμημάτων και οικογενειακών κειμηλίων επιχειρηματική δραστηριότητα και να καταλογίσει φόρους και πρόστιμα. Η παγίδα βρίσκεται στο άρθρο 21, παράγραφος 3, του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013), σύμφωνα με το οποίο, τρεις ομοειδείς συναλλαγές μέσα σε ένα εξάμηνο θεωρούνται συστηματική διενέργεια πράξεων. Ωστόσο, δεν φορολογείται αυτομάτως ως επαγγελματίας όποιος πουλήσει τρία οικογενειακά κοσμήματα. Η νομοθεσία προβλέπει εξαιρέσεις για περιουσιακά στοιχεία που αποκτήθηκαν με κληρονομιά, δωρεά από στενούς συγγενείς ή διακρατήθηκαν περισσότερο από πέντε χρόνια. Το κρίσιμο ζήτημα είναι εάν ο φορολογούμενος μπορεί να αποδείξει την προέλευση και τον χρόνο απόκτησης των αντικειμένων.
Πηγή: naftemporiki.gr
Περισσότερα διαβάστε ΕΔΩ