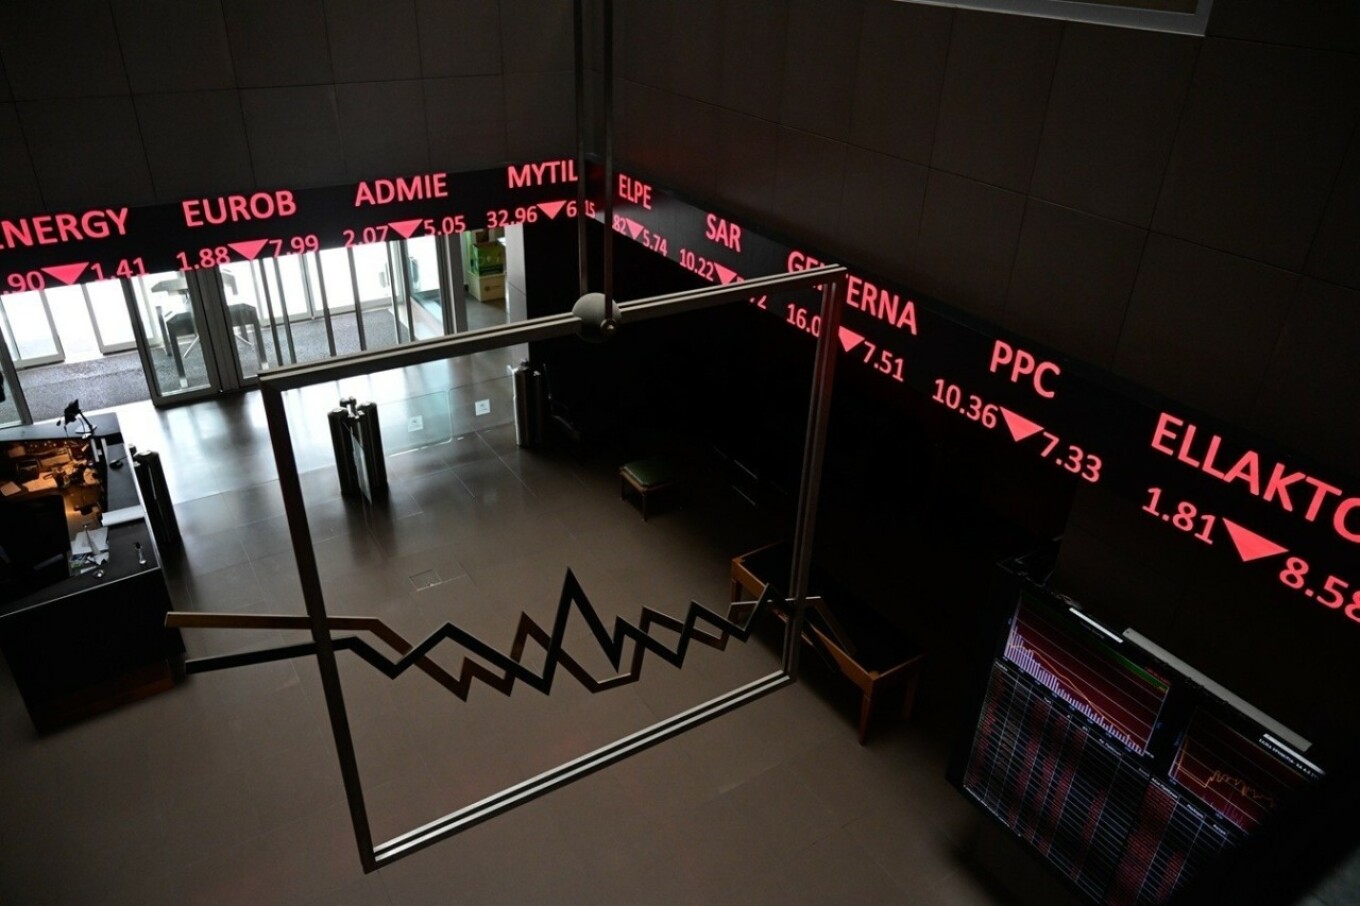
Σε πτωτικό έδαφος διατηρείται το Χρηματιστήριο Αθηνών για δεύτερη συνεχόμενη μέρα, με τον Γενικό Δείκτη να οπισθοχωρεί στη «ζώνη» των 2.660 μονάδων, συνεχίζοντας τη διόρθωση από τα επίπεδα ρεκόρ των 2.700+ μονάδων.
Ειδικότερα, στη συνεδρίαση της Τετάρτης (23/9) ο ΓΔ καταγράφει απώλειες -0,28% και διαπραγματεύεται στις 2.664,01 μονάδες, έχοντας κινηθεί μέχρι στιγμής μεταξύ των 2.656,07 (χαμηλό ημέρας) και των 2.668,36 μονάδων (υψηλό ημέρας).
Σημαντική ανάσχεση των πιέσεων και βελτίωση της επενδυτικής ψυχολογίας καταγράφεται στις διεθνείς αγορές, οι οποίες υποδέχονται με ανακούφιση τις ενδείξεις διπλωματικής προόδου στη Μέση Ανατολή. Οι προσδοκίες για πιθανή αποκλιμάκωση της έντασης μεταξύ ΗΠΑ και Ιράν έχουν οδηγήσει την τιμή του αργού πετρελαίου τύπου Brent εκ νέου κάτω από το ψυχολογικό όριο των 100 δολαρίων το βαρέλι. Παράλληλα, η αποκλιμάκωση των αποδόσεων στα κρατικά ομόλογα λειτουργεί ως πρόσθετος καταλύτης για την ενίσχυση της επενδυτικής εμπιστοσύνης.
Σε αυτό το περιβάλλον, η εγχώρια αγορά εισέρχεται σε φάση συσσώρευσης, με τον Γενικό Δείκτη να αφομοιώνει τα επίπεδα των πρόσφατων υψηλών του. Οι επιλεκτικές τοποθετήσεις προσφέρουν ουσιαστική στήριξη στο ταμπλό, την ώρα που το ενδιαφέρον των αναλυτών και των χαρτοφυλακίων μετατοπίζεται σταδιακά στη θεμελιώδη εικόνα των εισηγμένων. Μετά την αναβάθμιση της Ελλάδας στις ανεπτυγμένες αγορές, στο επίκεντρο της προσοχής βρίσκονται οι ανακοινώσεις των εταιρικών μεγεθών για το πρώτο εξάμηνο, οι οποίες αναμένεται να διαμορφώσουν την τάση για τη συνέχεια.
Πιο συγκεκριμένα, τα οικονομικά αποτελέσματα α’ εξαμήνου ανακοίνωσε η ΑΒΑΞ πριν την έναρξη των σημερινών συναλλαγών. Θα ακολουθήσουν ο ΑΔΜΗΕ, η Κρι Κρι, η Quality and Reliability, η AS Company, η Έλτον και η ΛΑΝΑΚΑΜ μετά τη λήξη της συνεδρίασης. Αύριο (24/9) θα προβούν σε ανακοινώσεις -μεταξύ άλλων- η Aktor, η Jumbo, η ΕΥΔΑΠ και η Dimand.
Επιμένουν οι πωλητές
Απώλειες -0,72% καταγράφει σήμερα ο τραπεζικός δείκτης, ο οποίος διαπραγματεύεται στις 3.184,74 μονάδες, παραμένοντας σε καθοδική τροχιά για δεύτερη μέρα. Ο FTSE 25 (υψηλής κεφαλαιοποίησης) υποχωρεί κατά -0,58% στις 6.808,84 μονάδες και ο Mid Cap (μεσαίας κεφαλαιοποίησης) χάνει οριακά -0,01% στις 3.086,63 μονάδες.
Η αξία συναλλαγών διαμορφώνεται στα 6,16 εκατ. ευρώ, με τη Motor Oil να κάνει τζίρο 1,7 εκατ. ευρώ. Η κεφαλαιοποίηση της αγοράς ανέρχεται στα 195,21 δισ. ευρώ. Θετικό είναι το πρόσημο για 30 μετοχές, αρνητικό για 26, ενώ 12 τίτλοι παραμένουν χωρίς μεταβολή.
Στις τραπεζικές μετοχές, η Eurobank υποχωρεί κατά -1,1%, η Πειραιώς και η Εθνική κατά -0,9% και η Alpha Bank κατά -0,8%. Η Τράπεζα Κύπρου σημειώνει πτώση -0,4%, η Optima bank -1%, ενώ η CrediaBank ενισχύεται κατά +0,5%.
Στην υψηλή κεφαλαιοποίηση, πέριξ του -1% υποχωρούν η Motor Oil, η Coca-Cola HBC και η Aktor. Από την άλλη πλευρά, άνοδο περίπου +1% καταγράφουν η Aegean και η HELLENiQ ENERGY.
Στη μεσαία κεφαλαιοποίηση, η Euronext Athens σημειώνει απώλειες -2,1% διορθώνοντας από τα επίπεδα ρεκόρ. Ακολουθεί η Ελλάκτωρ με πτώση -1,7%. Στον αντίποδα, η ΑΒΑΞ ενισχύεται κατά +1,6% λαμβάνοντας ώθηση από τα ισχυρά αποτελέσματα και το ανεκτέλεστο ρεκόρ άνω των 3 δισ. ευρώ. Κέρδη άνω του +1% σημειώνουν επίσης η Bally’s Intralot, η Autohellas, η Ideal και η Intracom Holdings.
Ράλι +3,8% κάνει η Alumil, φτάνοντας στα 6 ευρώ και σε υψηλό τριών μηνών, με «όχημα» τη σημαντική ενίσχυση των καθαρών κερδών στο α’ εξάμηνο.
πηγή: newmoney