Νέα δεδομένα διαμορφώνονται στις αγορές ομολόγων, καθώς η άνοδος των αποδόσεων στην Ευρωζώνη επηρεάζει πλέον άμεσα και τους ελληνικούς κρατικούς τίτλους. Οι επενδυτές επανατιμολογούν τις προσδοκίες τους για την πορεία των επιτοκίων της ΕΚΤ, την ώρα που οι γεωπολιτικές εντάσεις και οι επίμονα υψηλές τιμές ενέργειας ενισχύουν τις ανησυχίες για τον πληθωρισμό.
Η Ελλάδα δεν μένει εκτός αυτής της διεθνούς ανατιμολόγησης. Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, οι αποδόσεις των ελληνικών κρατικών ομολόγων αυξήθηκαν τις τελευταίες τρεις εβδομάδες, ακολουθώντας την ευρωπαϊκή αγορά, ενώ η καμπύλη αποδόσεων έγινε πιο επίπεδη. Η άνοδος ήταν εντονότερη στους βραχυπρόθεσμους τίτλους, στοιχείο που αντανακλά την αναθεώρηση των προσδοκιών της αγοράς για τα επιτόκια της ΕΚΤ.
Στο τέλος της περασμένης εβδομάδας , η απόδοση του ελληνικού 2ετούς διαμορφώθηκε στο 3,47%, από 3,07% τρεις εβδομάδες νωρίτερα, σημειώνοντας άνοδο 40 μονάδων βάσης. Η απόδοση του 5ετούς αυξήθηκε στο 3,85%, από 3,43%, ενώ του 10ετούς ανήλθε στο 4,39%, από 4,03%. Ως αποτέλεσμα, η διαφορά μεταξύ του 10ετούς και του 2ετούς περιορίστηκε στις 92 μονάδες βάσης, από 96 μονάδες βάσης.
Η κίνηση των ελληνικών τίτλων βρίσκεται σε άμεση συνάρτηση με την εικόνα στην υπόλοιπη Ευρωζώνη. Η απόδοση του γερμανικού 10ετούς αυξήθηκε στο 3,61%, από 3,35%, ενώ η γαλλική ανήλθε στο 4,70%, από 4,21%, και η ιταλική στο 4,55%, από 4,18%. Τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν ότι η άνοδος των ελληνικών αποδόσεων ήταν σε γενικές γραμμές αντίστοιχη με εκείνη των υπόλοιπων κρατικών τίτλων της Ευρωζώνης.
Ανθεκτικότητα
Παρά την άνοδο των αποδόσεων, η ελληνική αγορά εμφανίζει μεγαλύτερη ανθεκτικότητα σε σχέση με άλλες χώρες της Ευρωζώνης. Η διαφορά απόδοσης του ελληνικού 10ετούς έναντι του γερμανικού τίτλου αυξήθηκε, αλλά σε μικρότερο βαθμό από ό,τι σε άλλες αγορές. Σύμφωνα με την Τράπεζα της Ελλάδος, το spread παραμένει κοντά στο χαμηλότερο τεταρτημόριο της ιστορικής του κατανομής.
Ενδεικτικό είναι ότι το ελληνικό 10ετές εξακολουθεί να διαπραγματεύεται με απόδοση χαμηλότερη από το αντίστοιχο ιταλικό, κατά 16 μονάδες βάσης. Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία σε ένα περιβάλλον όπου οι επενδυτές απαιτούν υψηλότερες αποδόσεις για να τοποθετηθούν σε κρατικό χρέος.
Ας σημειωθεί, πάντως, πως η οικονομική πολιτική της κυβέρνησης στάθμισε πολύ καλά τις εξελίξεις όταν εν τέλει αποφασίστηκε η εξόφληση δημόσιου χρέους με τη χρήση του μαξιλαριού καταγράφοντας επί της ουσίας στους διεθνούς οίκους μια δυναμική που αποτυπώθηκε και στην αξιολόγησή τους.
Άλλωστε η χώρα μας έχει πολύ λίγες ανάγκες σε εκδόσεις, οι οποίες εν τω συνόλω δεν θα ξεπεράσουν τα 8 δισ. ευρώ.
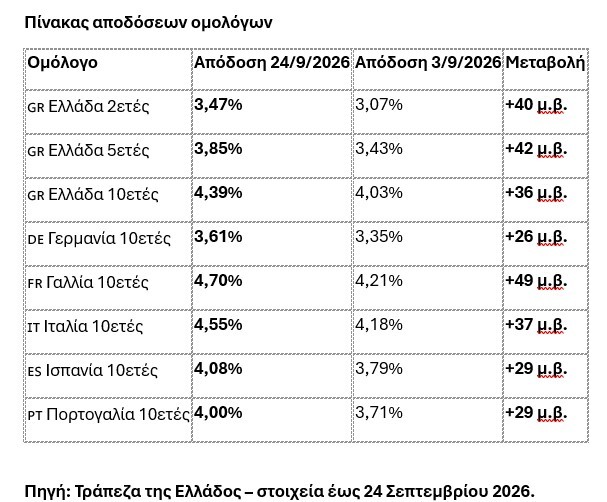
Το ενδιαφέρον στοιχείο είναι ότι η άνοδος των ελληνικών αποδόσεων δεν ήταν η μεγαλύτερη στην Ευρωζώνη: το ελληνικό 10ετές αυξήθηκε κατά 36 μ.β., έναντι 49 μ.β. της Γαλλίας και 37 μ.β. της Ιταλίας. Παράλληλα, το ελληνικό 10ετές στο 4,39% εξακολουθεί να βρίσκεται κάτω από το ιταλικό στο 4,55%, παρά τη γενικευμένη άνοδο του κόστους χρήματος.
Η Ελλάδα κρατά το πλεονέκτημα της επενδυτικής βαθμίδας
Η άνοδος των αποδόσεων, λοιπόν, δεν ακυρώνει τη βελτίωση της πιστοληπτικής εικόνας της Ελλάδας. Όλοι οι μεγάλοι οίκοι αξιολόγησης κατατάσσουν πλέον τη χώρα στην επενδυτική βαθμίδα, ενώ η Scope Ratings έχει αναβαθμίσει την Ελλάδα σε BBB+ από BBB.
Παράλληλα, η Moody’s έχει διατηρήσει την αξιολόγηση της Ελλάδας στο Baa3, αναθεωρώντας την προοπτική σε θετική, ενώ θετική προοπτική διατηρεί και η Morningstar-DBRS. Η βελτίωση της δημοσιονομικής εικόνας, η ανάπτυξη και η αποκλιμάκωση του δημόσιου χρέους αποτελούν βασικά στοιχεία που στηρίζουν την πιστοληπτική αξιολόγηση της χώρας.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η διαπίστωση της Τράπεζας της Ελλάδος ότι η αγορά εξακολουθεί να τιμολογεί τα ελληνικά κρατικά ομόλογα ευνοϊκότερα από τη διάμεση τιμολόγηση χωρών της κατηγορίας ΒΒΒ. Μάλιστα, η απόδοση του ελληνικού 10ετούς βρίσκεται μέσα στο εύρος αποδόσεων που αντιστοιχεί σε χώρες της κατηγορίας Α.
Πιέσεις και στα εταιρικά και τραπεζικά ομόλογα
Η άνοδος των αποδόσεων δεν περιορίζεται στους κρατικούς τίτλους. Σύμφωνα με την Τράπεζα της Ελλάδος, οι αποδόσεις των ελληνικών εταιρικών ομολόγων αυξήθηκαν επίσης τις τελευταίες τρεις εβδομάδες, ακολουθώντας την ευρωπαϊκή αγορά. Αντίστοιχη ήταν η εικόνα και στα senior ομόλογα των ελληνικών τραπεζών.
Παρά την άνοδο του κόστους χρηματοδότησης, η ελληνική εταιρική αγορά έχει διευρυνθεί σημαντικά. Το 2025 οι ελληνικές επιχειρήσεις άντλησαν 3,7 δισ. ευρώ μέσω ομολογιακών εκδόσεων, έναντι 2,1 δισ. ευρώ το 2024. Από τις αρχές του 2026 έχουν ήδη αντληθεί περίπου 1,2 δισ. ευρώ.
Η άνοδος των αποδόσεων αποτελεί, συνεπώς, νέο παράγοντα κόστους για επιχειρήσεις και τράπεζες, χωρίς όμως να έχει ανακόψει μέχρι σήμερα την πρόσβασή τους στις αγορές.
Το κόστος χρήματος περνά στο Χρηματιστήριο
Το επόμενο ερώτημα αφορά τις επιπτώσεις στις μετοχές. Η σχέση μεταξύ ομολόγων και Χρηματιστηρίου γίνεται ιδιαίτερα σημαντική σε περιόδους ανόδου των επιτοκίων.
Όταν οι αποδόσεις των κρατικών και εταιρικών ομολόγων αυξάνονται, το κόστος κεφαλαίου για τις επιχειρήσεις ενισχύεται και οι επενδυτές καλούνται να επαναξιολογήσουν τις αποτιμήσεις των μετοχών. Παράλληλα, οι υψηλότερες αποδόσεις των ομολόγων δημιουργούν μεγαλύτερο ανταγωνισμό για τα κεφάλαια που κατευθύνονται στις αγορές μετοχών.
Ωστόσο τραπεζικοί κύκλοι σημειώνουν μετ’ επιτάσεως πως ιδιαίτερα στην Ελλάδα δεν φεύγουν επενδυτές από την χρηματιστηριακή αγορά για να κατευθυνθούν στην αγορά ομολόγων, ενώ επιμένουν πως πρόκειται για δύο διακριτές δεξαμενές επενδυτών.
Την ίδια στιγμή πάντως , η ελληνική αγορά εισέρχεται σε μια νέα φάση μετά την εφαρμογή της ανακατάταξης του Χρηματιστηρίου Αθηνών στην κατηγορία των ανεπτυγμένων αγορών από τους βασικούς διεθνείς δείκτες FTSE Russell, S&P Dow Jones και STOXX, εξέλιξη που διευρύνει το θεσμικό επενδυτικό πλαίσιο μέσα στο οποίο κινείται η ελληνική αγορά.
Έτσι, η πορεία των ελληνικών αγορών το επόμενο διάστημα θα κριθεί από έναν συνδυασμό παραγόντων: την κατεύθυνση των επιτοκίων της ΕΚΤ, την εξέλιξη του πληθωρισμού και των τιμών ενέργειας, τις αποδόσεις των ευρωπαϊκών ομολόγων και την ικανότητα της ελληνικής οικονομίας να διατηρήσει την αναπτυξιακή και δημοσιονομική της δυναμική.
Η εικόνα που καταγράφεται σήμερα είναι αυτή μιας αγοράς που καλείται να λειτουργήσει σε περιβάλλον ακριβότερου χρήματος, αλλά από σαφώς ισχυρότερη αφετηρία. Το ελληνικό 10ετές στο 4,39% αποτυπώνει τη νέα πραγματικότητα στις αγορές ομολόγων, ενώ η επενδυτική βαθμίδα, η περιορισμένη διαφορά απόδοσης έναντι της Γερμανίας και η αναβάθμιση της ελληνικής κεφαλαιαγοράς αποτελούν τα βασικά στοιχεία που διαφοροποιούν τη σημερινή εικόνα της Ελλάδας.
πηγή: newmoney